


聯儲局決定加息 全球付出代價

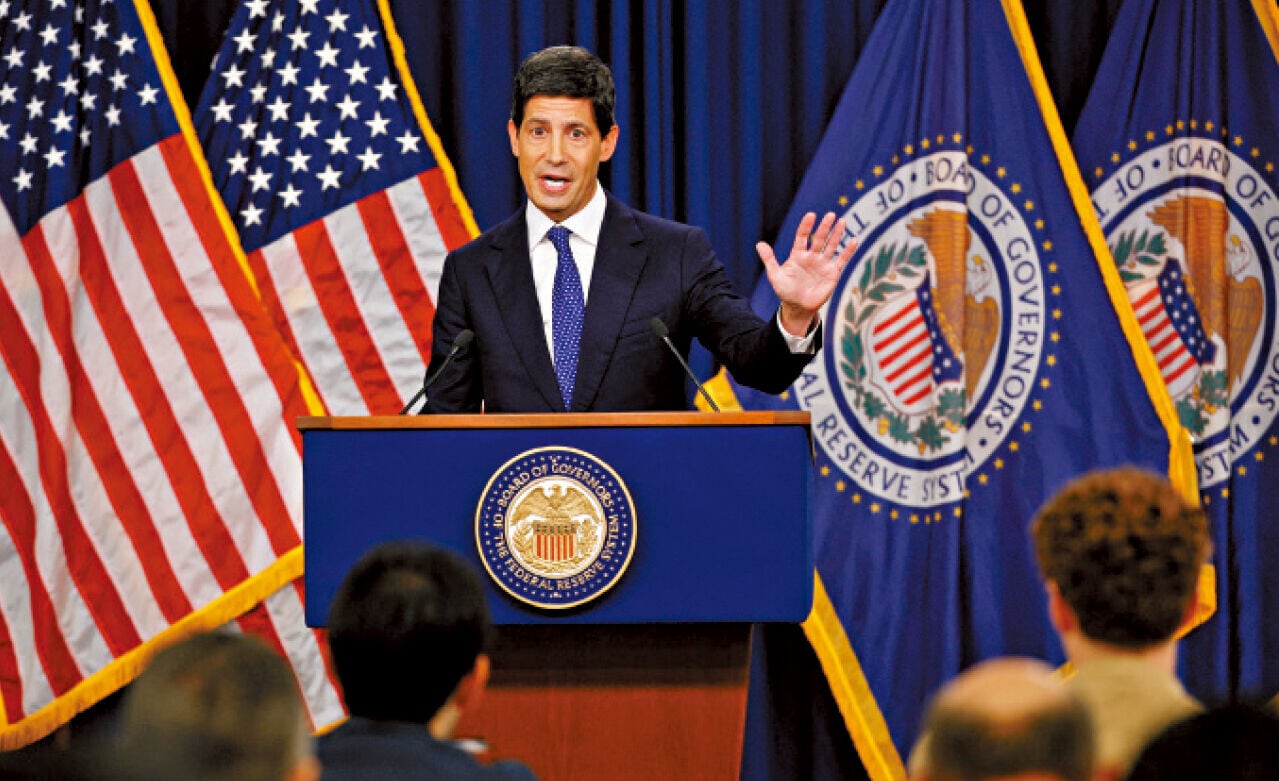
聯儲在市場早有預期的壓力下,終於決定加息0.25%。白宮對此表示遺憾,反映此舉對美國政府的財政會有負面影響,有違白宮的期盼。
沃什上任當聯儲局主席後,市場擔心,他會受特朗普的影響,而盡量傾向不加息;現在看來,他仍能堅守聯儲局的獨立性,不接受白宮的擺布。
不過,特朗普今次亦沒有理由責怪沃什,因為今次搞到聯儲局要加息,是他自己搞出來的。若非特朗普貿然發動對伊朗的軍事行動,就不會弄到油價暴升,令通脹的威脅升溫,害到聯儲局非加息不可。特朗普可謂咎由自取。
現在,沃什已表態要把遏抑通脹視作聯儲局當前的首要任務,當然不會加一次息就算數。相信沃什會等到通脹數據有明顯的回落趨勢才可能收手。
今次美國出現通脹,是由油價上升導致的,而非國內經濟過熱導致。加息很難扭轉戰爭的形勢,亦很難把油價壓下去。在這種情況下,想憑加息去壓通脹將事倍功半。因此,今次加息不可能加一次就有成效。市場估計,今年之內起碼會加多一次息;至於明年怎樣,只能說還會再加,但加多少就不好說。
這樣的息率趨勢,將對金融市場造成嚴重影響。因為,加息會直接提升借貸成本,收緊市場的流動性,內需會減少,投資會謹慎,經濟動力會下降。這樣,或許可以把物價壓下來,但伴隨而來的是失業人數增加與收入減少,人民的生活不會在這種環境下過得更好。
沃什本來寄望AI的發展可為經濟帶來更大動力,可惜AI尚在發展初期,需要大量的資金投入作研發及基礎建設,現在息率趨升,籌集資金的難度就會大增,有些投資者可能因此而打退堂鼓。
美國的AI巨頭,近日意識到資金成本會增加,已相約研究減慢發展的步伐,以免陷入惡性競爭,對大家都沒有好處。OpenAI已決定延後上市的時間,美國股市的牛氣似會日漸消散。
利息上升會令資金的風險胃口下降,資金較多地流入有穩定回報的低風險金融產品。沒有利息收入的商品價格會有下調壓力。公用股與收息股將再次引人選擇。一度受人嫌棄的美國國庫債券,吸引力應可回升。
這種形勢在美國本土以外會影響更大。因為在美國,資金只會從某類資產流去另一類資產,流來流去都在國內。不過,在美國以外的地方,資金就可能從當地流出本土,轉往美國避險。1997年亞洲金融風暴就是這樣發生的。香港人對此不可掉以輕心。